前11个月中国家用电器出口额同比下降2.8% 家电商贸的挑战与转型
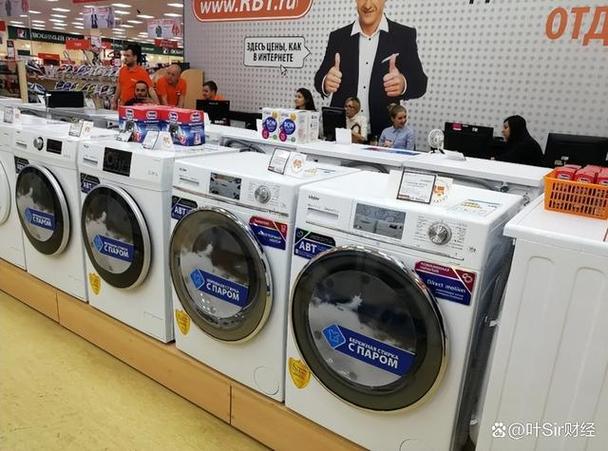
据海关总署发布的数据显示,今年前11个月,中国家用电器出口额同比下降2.8%。这一数据折射出当前家电商贸领域面临的多重压力,也预示着行业正在经历一轮深刻的结构性调整。
从外部环境看,全球经济增长放缓、主要经济体消费需求疲软是出口下滑的重要背景。欧美等传统市场受高通胀和加息周期影响,居民对耐用消费品的支出趋于谨慎,家电更新需求被推迟。与此部分国家推行的贸易保护措施和供应链多元化策略,也在一定程度上分流了订单。叠加去年同期基数较高,出口额出现小幅回落并不意外。
从内部结构看,出口额下降并非全面萎缩。分品类观察,空调、冰箱等大家电受地产周期和库存消化影响较为明显,而清洁电器、个护小家电等新兴品类仍保持一定韧性。分区域看,对欧美市场出口承压的对东盟、中东、拉美等新兴市场的出口保持增长,市场多元化格局正在形成。这表明中国家电产业的竞争力并未削弱,而是进入以质换量的阶段。
对家电商贸企业而言,出口增速放缓带来的直接影响是订单波动加剧、利润空间收窄。传统的“大规模、低价格”出口模式难以为继,企业需要从三个方向寻求突破:一是加快产品升级,围绕节能、智能、健康等方向提升附加值,以差异化产品争取中高端市场;二是优化渠道布局,在巩固传统贸易渠道的积极借助跨境电商、海外仓等新业态直达终端消费者,缩短贸易链条;三是深耕新兴市场,针对不同区域的消费习惯和气候特点开发适销产品,降低对单一市场的依赖。
政策层面也在为家电商贸提供支撑。今年以来,多项稳外贸政策措施落地,包括加大出口信用保险支持、优化跨境结算服务、支持企业赴境外参展等,有助于降低企业出海成本和风险。家电以旧换新等内需刺激政策,也为企业提供了内外贸一体化经营的缓冲空间。
展望后市,短期出口数据仍可能受外需波动影响,但中国家电产业链完整、制造能力强的基本面没有改变。随着企业加速向高端化、智能化、全球化转型,家电商贸有望在调整中夯实竞争力。对于从业者来说,当前的关键不是纠结于增速的短期涨跌,而是抓住窗口期完成产品结构和市场结构的双重优化,为下一轮增长积蓄动能。